30.09.2026 PKV-Wechsel 2026
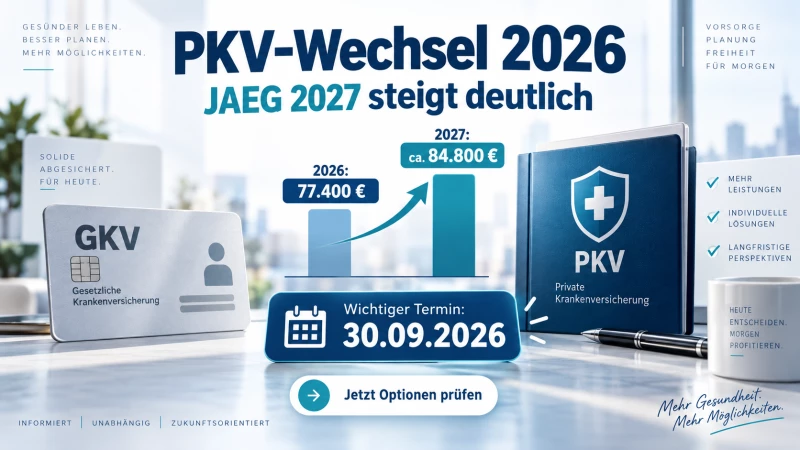
Die Jahresarbeitsentgeltgrenze steigt 2027 deutlich 2026 liegt sie noch bei 77.400 €. Für 2027 werden aktuell rund 84.600 bis 84.800 € erwartet.
Grund dafür ist neben der normalen jährlichen Anpassung eine zusätzliche gesetzliche Erhöhung um 3.600 €.
Was bedeutet das konkret?
Wer heute beispielsweise 80.000 €, 82.000 € oder 84.000 € verdient und freiwillig gesetzlich versichert ist, kann sich aktuell noch mit einem Wechsel in die private Krankenversicherung beschäftigen.
2027 kann diese Möglichkeit zunächst wegfallen.Gleichzeitig steigt auch die Beitragsbemessungsgrenze deutlich. Wer ohnehin den Höchstbeitrag in der gesetzlichen Krankenversicherung zahlt, sollte sich deshalb aus meiner Sicht zumindest einmal anschauen, welche Alternative eine gute private Krankenversicherung bieten kann.
Dabei geht es für mich ausdrücklich nicht nur um den Beitrag bzw. eine Beitragsersüparnis.
Eine gute PKV kann je nach gewähltem Tarif unter anderem bieten:
• einen individuell vereinbarten und vertraglich garantierten Leistungsumfang
• umfangreichere Leistungen beispielsweise bei Zahnbehandlung, Zahnersatz und Vorsorge
• Wahlleistungen im Krankenhaus, beispielsweise Einbettzimmer und privatärztliche Behandlung
• einen Versicherungsschutz, der sich stärker nach den persönlichen Leistungswünschen gestalten lässt
Die PKV ist nicht automatisch für jeden die bessere Lösung.
Familienplanung, Gesundheitszustand, langfristige Beitragsentwicklung, Leistungen und die finanzielle Situation im Ruhestand gehören für mich immer mit auf den Tisch.
Warum spreche ich das Thema gerade jetzt an?
Wer als freiwilliges Mitglied seine GKV noch bis zum 30. September 2026 kündigt, kann grundsätzlich zum 1. Dezember 2026 in die PKV wechseln.
Eine Kündigung der gesetzlichen Krankenversicherung allein führt noch nicht dazu, dass plötzlich kein Versicherungsschutz mehr besteht.
Die Kündigung wird erst wirksam, wenn eine entsprechende Folgeversicherung nachgewiesen wird. Wird keine neue substitutive Krankenversicherung nachgewiesen, läuft die gesetzliche Mitgliedschaft weiter.
Lieber jetzt einmal prüfen, als im nächsten Jahr festzustellen, dass die Möglichkeit nicht mehr besteht.
Eine Kündigung bedeutet noch keine Entscheidung für die PKV. Sie schafft zunächst den zeitlichen Rahmen, um die Optionen sauber zu prüfen.
Wer aktuell zwischen 77.400 € und rund 84.800 € Jahreseinkommen liegt und freiwillig gesetzlich versichert ist, kann sich gerne bei mir melden.
Dann schauen wir uns in Ruhe an, ob ein Wechsel überhaupt sinnvoll ist und welche Leistungen langfristig wirklich passen.