Manchmal schreibt das Leben Geschichten, die man sich kaum ausdenken könnte.
Ein aktueller Fall aus meiner Beratungspraxis zeigt, warum man beim Versicherungsschutz nicht am falschen Ende sparen sollte.
📅 1. Oktober: Der erste Anruf
Ein Kunde, der zwei Ferraris über mich versichert hat, möchte künftig auf die Kaskoversicherung verzichten.
Seine Begründung: Die Fahrzeuge werden kaum bewegt. Eine Haftpflichtversicherung würde ausreichen.
Meine Empfehlung war eindeutig:
Bitte tun Sie das nicht!
Selbst kleinere Schäden können enorme Reparaturkosten verursachen. Zudem schützt die Teilkasko gegen Diebstahl und Brand.
📅 13. Oktober: Die Kündigung
Mein Kunde hat für beide Ferraris neue Verträge abgeschlossen, ausschließlich mit Haftpflichtschutz, das hat er von mir nicht bekommen, da ich es verweigert habe.
Die bisherigen Versicherungen sollen zum Ablauf gekündigt werden.
Ich rate ihm erneut davon ab.
Doch er bleibt dabei, bedankt sich für meine Beratung und bittet um die Kündigung.
📅 26. Oktober: Und dann
passiert es ...
Nur 13 Tage später!
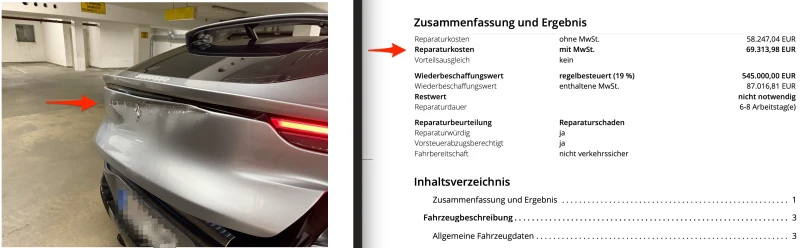
Sein Ferrari Purosangue wird beim Rückwärtsfahren aus der privaten Tiefgarage erheblich beschädigt.
Die Heckklappe kollidiert mit der Decke der Garagenausfahrt. Warum sie sich geöffnet hatte, ist ungeklärt.
Ich melde den Schaden beim Versicherer.
Das Gutachten ergibt:
💥 KNAPP 70.000 € SCHADEN!
Glücklicherweise besteht "noch" Vollkaskoschutz...
📅 30. Oktober: Die Kehrtwende
Vier Tage später erreicht mich folgende Nachricht:
„Hallo Herr Mahling,
aufgrund des aktuellen Vorfalls mit meinem Ferrari Purosangue habe ich die Situation nochmals überdacht.
Ich möchte daher gerne auf Ihr Angebot zurückkommen und sofern noch möglich die ausgesprochene Kündigung für beide Fahrzeuge zurücknehmen.“
Und genau hier beginnt die Herausforderung!
Die Kündigungen können nicht einfach einseitig zurückgenommen werden.
Ich kläre aktuell mit dem Versicherer, ob beide Fahrzeuge weiterhin versichert bleiben können.
Ob das möglich ist und zu welchen Konditionen, ist offen.
Selbstverständlich werde ich mich für meinen Kunden einsetzen.
💡 Was lernen wir daraus?
Eine Versicherung ist nicht überflüssig, nur weil man sie längere Zeit nicht benötigt hat.
Und ein Ferrari wird nicht zum geringeren finanziellen Risiko, nur weil er überwiegend in der Garage steht.
Natürlich kann jeder Risiken selbst tragen. Aber gerade bei hochwertigen Fahrzeugen sollte das gut überlegt sein.
Mein Fazit nach fast 20 Jahren als Versicherungsmakler:
👉 Gute Beratung bedeutet nicht immer, dem Kunden das zu empfehlen, was er hören möchte.
Manchmal muss man auch ausdrücklich von einer Entscheidung abraten.
Besondere Fahrzeuge verdienen einen besonderen Versicherungsschutz!
Denn die entscheidende Frage lautet nicht:
„Wie viel Versicherungsbeitrag kann ich sparen?“
Sondern:
„Welches finanzielle Risiko bin ich bereit, im Schadenfall selbst zu tragen?“