

Markus Jakobides
 5.0 (59)
Postbank Finanzberatung
·
München
 Angebot
13.09.2026
Modernisierung finanzieren: Förderung sichern, bevor Sie beauftragen
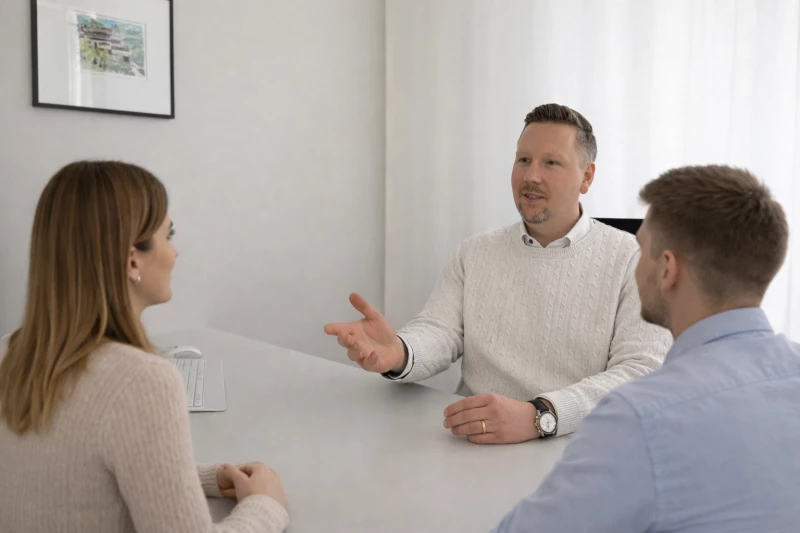
Neue Heizung, Fenster oder Dämmung? Ich kläre mit Ihnen und meiner Partner-Energieberatung, welche Zuschüsse möglich sind, helfe beim Antrag und finanziere den Rest passend. Für Sie kostenlos. Der te...
Modernisierung finanzieren
Sanierung Förderung
Heizungsförderung 2026
Heizungstausch Zuschuss
energetische Sanierung
Modernisierungskredit München
Mehr lesen

Angebot
13.09.2026
Modernisierung finanzieren: Förderung sichern, bevor Sie beauftragen
Neue Heizung, Fenster oder Dämmung? Ich kläre mit Ihnen und meiner Partner-Energieberatung, welche Zuschüsse möglich sind, helfe beim Antrag und finanziere den Rest passend. Für Sie kostenlos. Der te...
Modernisierung finanzieren
Sanierung Förderung
Heizungsförderung 2026
Heizungstausch Zuschuss
energetische Sanierung
Modernisierungskredit München
Mehr lesen
Markus Jakobides
5.0 (59)
 Postbank Finanzberatung
 München