Bonus, Tantieme & Gewinnbeteiligung: So nutzen Sie variable Einkommen strategisch für Vermögensaufbau und Ruhestandsplanung

Autor : Tobias Riefe
09. Februar 2026
Bonus, Tantieme & Gewinnbeteiligung: So nutzen Sie variable Einkommen strategisch für Vermögensaufbau und Ruhestandsplanung

Kurzbeschreibung

Variable Einkünfte sind oft der größte Hebel für Vermögensaufbau – werden aber häufig unstrukturiert ausgegeben. Dieser Beitrag zeigt, wie Sie Bonuszahlungen gezielt für Absicherung, Kapitalanlage, Finanzierung und Ruhestandsplanung einsetzen.


Boni, Tantiemen, Gewinnbeteiligungen oder Projektprämien wirken wie „Extra-Geld“. In der Praxis der Finanzberatung in Hamburg sehen wir jedoch oft: Genau dieses „Extra“ entscheidet darüber, ob Vermögensaufbau planbar gelingt – oder ob gute Jahre verpuffen. Der Schlüssel ist ein wiederholbares System, das Sie jedes Jahr anwenden – unabhängig von der Höhe der Zahlung.

1) Der Bonus braucht Regeln – nicht Stimmung

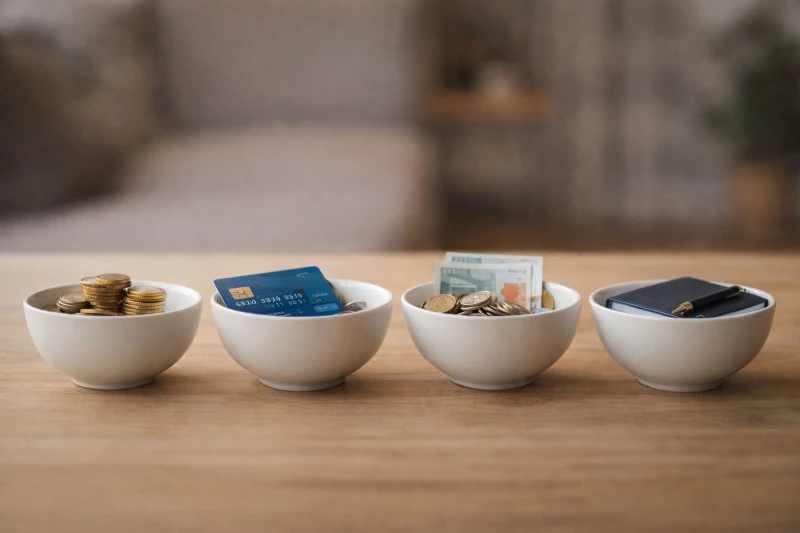
Variable Einkünfte sollten nicht in den normalen Konsumfluss rutschen. Bewährt hat sich ein 4-Töpfe-Modell. Beispielhafte Aufteilung (die Prozentsätze werden individuell festgelegt):

  • Sicherheit (z.B. 20–30 %): Rücklagen, Liquidität, Puffer
  • Ziele (z.B. 20–30 %): Immobilie, Sondertilgung, Weiterbildung, Familienprojekte
  • Vermögensaufbau (z.B. 30–50 %): Einmalanlage oder Sparraten-Boost
  • Belohnung (z.B. 5–10 %): bewusst, begrenzt, ohne schlechtes Gewissen

Diese Logik sorgt dafür, dass Ihr Bonus nicht „weg“ ist – sondern messbar etwas für Sie erarbeitet.

2) Erst das Fundament: die drei großen Existenzrisiken prüfen

Bevor Sie investieren, sollten die drei wichtigsten Risiken priorisiert sein: Haftung, Krankheit, Berufsunfähigkeit.

Privathaftpflicht: klein im Beitrag, groß in der Wirkung – regelmäßig auf Leistungsumfang prüfen.

Kranken- und Pflegeabsicherung: Beiträge, Selbstbehalte, Leistungsniveau und langfristige Planbarkeit gehören in die Strategie.

Berufsunfähigkeitsversicherung: Für viele ist das der zentrale Einkommensschutz. Als Orientierung wird häufig eine Absicherung in der Größenordnung von ca. 70 % des Nettoeinkommens genutzt (individuell abhängig von Fixkosten und Lebensstandard). Entscheidend sind passende Bedingungen und die Leistung bis 67.

Als Versicherungsmakler in Hamburg ist unser Fokus dabei nicht „mehr Police“, sondern: Lücken schließen, Überflüssiges reduzieren, Bedingungen sauber bewerten.

3) Kapitalanlage: Bonus als Turbo – mit Methode

Bei der Kapitalanlage ist der häufigste Fehler impulsives Handeln: mal alles sofort investieren, mal gar nicht. Besser ist eine klare Umsetzung, die zu Ihrer Risikobereitschaft passt:

  • Einmalanlage, wenn Ihr Portfolio strukturiert ist und Sie Kursschwankungen aushalten.
  • Tranchenmodell (z. B. über 3–6 Monate), wenn Sie mental ruhiger investieren möchten.
  • Sparraten-Boost: Bonus erhöht Ihre monatliche Sparrate für 6–12 Monate.

Wichtig: kein „Zieldepot“-Denken und keine Trendwetten. Robust ist ein breit diversifiziertes, wissenschaftlich fundiertes Anlageprinzip mit klarer Aktien-/Anleihen-Aufteilung, regelmäßiger Disziplin (Sparplan) und Rebalancing 1× jährlich.

4) Baufinanzierung: Sondertilgung – ja, aber mit Entscheidungslogik

Bei Baufinanzierung stellt sich oft die Frage: Bonus ins Depot oder ins Darlehen? Die Entscheidung hängt von wenigen Faktoren ab:

  • Wie hoch ist Ihr Darlehenszins und wie sicher fühlen Sie sich mit der Restschuld?
  • Haben Sie ausreichend Liquiditätsreserve?
  • Gibt es Sondertilgungsrechte / Tilgungssatzwechsel?
  • Welche Ziele haben Priorität (z. B. schuldenfrei bis Rentenbeginn)?

In vielen Fällen ist eine Mischlösung sinnvoll: ein Teil Sondertilgung (Sicherheit), ein Teil Vermögensaufbau (Wachstum). Damit bleibt Ihr Plan tragfähig – auch wenn das nächste Jahr ohne Bonus kommt.

5) Ruhestandsplanung: Bonuszahlungen schließen Versorgungslücken schneller

Hohe Einkommen führen nicht automatisch zu einem komfortablen Ruhestand. Bonuszahlungen sind ideal, um Versorgungslücken gezielt zu reduzieren: zusätzliche Einzahlungen in langfristige Bausteine, Aufbau eines Entnahmeplans, Abstimmung mit vorhandenen Rentenansprüchen.

Auch die Basis-Rente (Rürup-Rente) kann steuerlich vorteilhaft eingebunden werden, wenn sie zur Gesamtstrategie passt.

Fazit

Variable Einkommen sind Ihr strategischer Hebel. Mit einem klaren Bonus-System stärken Sie gleichzeitig Sicherheit, Vermögensaufbau, Finanzierung und Ruhestandsplanung.

👉 Kurzgespräch online buchen – L&R FinanzKonzepte | Finanzberatung Hamburg

Tobias Riefe

Hamburg

4,9 (461)

Zum Profil

Tobias Riefe gleich kontaktieren

Dein Vorname *
Dein Nachname *
Deine E-Mail-Adresse *
Deine Telefonnummer
Deine Nachricht

Deine Daten werden vertraulich behandelt – mehr Infos zum Datenschutz. Deine Nachricht wird verschlüsselt übertragen.

Weitere Angebote von Tobias Riefe

Tobias Riefe

Tobias Riefe

4.9 (461)
L&R FinanzKonzepte, Finanzberatung · Hamburg
Angebot 21.09.2026

Gehaltssprung, Bonus, Beförderung: Was sollten Sie mit 1.000 Euro mehr im Monat machen?

Kurzbeschreibung: Eine Beförderung oder ein Arbeitgeberwechsel kann plötzlich mehrere hundert oder sogar 1.000 Euro mehr Nettoeinkommen bringen. Wer diesen Spielraum bewusst nutzt, kann Absicherung, V...

Finanzcheck Finanzplanung Gehaltssteigerung Geldanlage Altersvorsorge
Mehr lesen
Tobias Riefe

Tobias Riefe

4.9 (461)
L&R FinanzKonzepte, Finanzberatung · Hamburg
Angebot 14.09.2026

50 und gut verdient – aber reicht das Vermögen wirklich für den Ruhestand?

Kurzbeschreibung: Immobilie, Depot, gesetzliche oder berufsständische Versorgung und verschiedene Altersvorsorgeverträge sind vorhanden – trotzdem bleibt oft unklar, was davon später tatsächlich monat...

Ruhestandsplanung Altersvorsorge Finanzberatung Vermögensaufbau
Mehr lesen
Tobias Riefe

Tobias Riefe

4.9 (461)
L&R FinanzKonzepte, Finanzberatung · Hamburg
Angebot 07.09.2026

Immobilie läuft, Einkommen steigt: Müssen Sie wirklich jeden freien Euro sondertilgen?

Kurzbeschreibung: Die Baufinanzierung läuft stabil, das Einkommen ist gestiegen und erstmals bleibt wieder spürbar Geld übrig. Sollten Sie jetzt möglichst schnell sondertilgen – oder einen Teil des fr...

Ruhestandsplanung Altersvorsorge Finanzberatung Vermögensaufbau Baufinanzierung
Mehr lesen
Tobias Riefe

Tobias Riefe

4.9 (461)
L&R FinanzKonzepte, Finanzberatung · Hamburg
Angebot 31.08.2026

100.000 Euro beim Neo-Broker: Brauchen Sie jetzt überhaupt noch einen Finanzberater?

Kurzbeschreibung: Sie haben Ihr Depot selbst aufgebaut, investieren kostengünstig über einen Neo-Broker und kommen gut zurecht. Doch mit wachsendem Vermögen verändern sich die Fragen: Passt das Risiko...

Neobroker Finanzberatung
Mehr lesen

Vergleiche über 106.011 geprüfte Finanzberater:innen mit echten Kundenbewertungen und individuellen Profilen

Wo suchst Du?

Die besten Berater finden